
Quelle: Michael Bihlmayer
Dagmar Pattloch, 04.11.2026: Rentenalter: Wir haben doch schon eine Reform!
Die Alterssicherungskommission schlägt eine Anhebung der Altersgrenzen der Rentenversicherung vor. Dabei kommt die bereits laufende Anhebung erst 2031 zum Abschluss – und deren Wirkungen sind in der Debatte unterberichtet.
Einleitung
Vom Jahr 2011 bis zum Jahr 2026 wurde die Regelaltersgrenze (RAG) von 65 auf 66 Jahre plus 4 Monate angehoben. Mehrere Formen des frühen Rentenzugangs wurden gestrichen, so die Altersrente für Frauen (ab 60 Jahren), die Rente wegen Arbeitslosigkeit und die Rente nach Altersteilzeit. Das bedeutet, dass bereits seit 15 Jahren eine Rentenreform läuft. Die Anhebung der RAG setzt sich noch weitere fünf Jahre fort, bis im Jahr 2031 mit dem Geburtsjahrgang 1964 die RAG von 67 Jahren erreicht sein wird.
Das Problem aus Sicht der Autorin lautet: Die Wirkungen dieser laufenden Reform werden weder genügend beachtet noch verstanden. Vor allem werden sie nicht in Beziehung zur stagnierenden Lebenserwartung gesetzt. Trotzdem zielen die politischen Bestrebungen darauf, nach 2031 die nächste Rentenreform direkt anzuschließen.
Je dringlicher die Politik nach einer weiteren Reform strebt, umso dringlicher ist es, die Wirkungen der laufenden Reform zu verdeutlichen. In diesem Beitrag wird zunächst auf die Inanspruchnahme der Altersrenten geschaut, dann wird die vorgefundene Entwicklung in Beziehung zur Lebenserwartung gesetzt, und dies alles im Zeitverlauf.
Methode der Prävalenz von Altersrente
Der Rentenbestand der Renten wegen Alters der Deutschen Rentenversicherung (DRV) wird zum jeweiligen 31. Dezember am Wohnort Deutschland betrachtet. Dies ist eine Besonderheit gegenüber den Statistiken der DRV, die fast immer auch Rentner*innen mit ausländischem Wohnort einschließen. Der Rentenbestand am Wohnort Deutschland lässt sich auf die Bevölkerung des entsprechenden Alters in Deutschland beziehen. Den Bevölkerungsstand zum jeweiligen 31. Dezember liefert das Statistische Bundesamt (Destatis 2026a). Die Methode, den Bestand durch die zugrunde liegende Bevölkerung zu dividieren, nennt man auch Prävalenz. Damit lässt sich im Folgenden messen, wie sich der „Zustand Altersrente“ in der Bevölkerung in Abhängigkeit vom Alter, vom Geschlecht und vom kalendarischen Zeitverlauf verteilt. Parallel dazu wird eine Zuordnung zu Geburtsjahrgängen vorgenommen, denn die gesetzlichen Regeln zum Zugang in die Altersrente sind jeweils an den Geburtsjahrgang geknüpft.
Betrachtet wird das Alter ab 60 Jahren. Die Zeitreihe beginnt mit dem Dezember 2012, also mit dem Jahr, in dem die RAG für den Jahrgang 1947 von 65 Jahren auf 65 Jahre plus 1 Monat angehoben wurde. Gezeigt werden der Kürze wegen nur Beginn- und Endjahr der Zeitreihe. Die Daten der vollständigen Jahre in Form einer Excel-Tabelle können bei der Autorin angefragt werden.
Ergebnisse zur Prävalenz von Altersrente
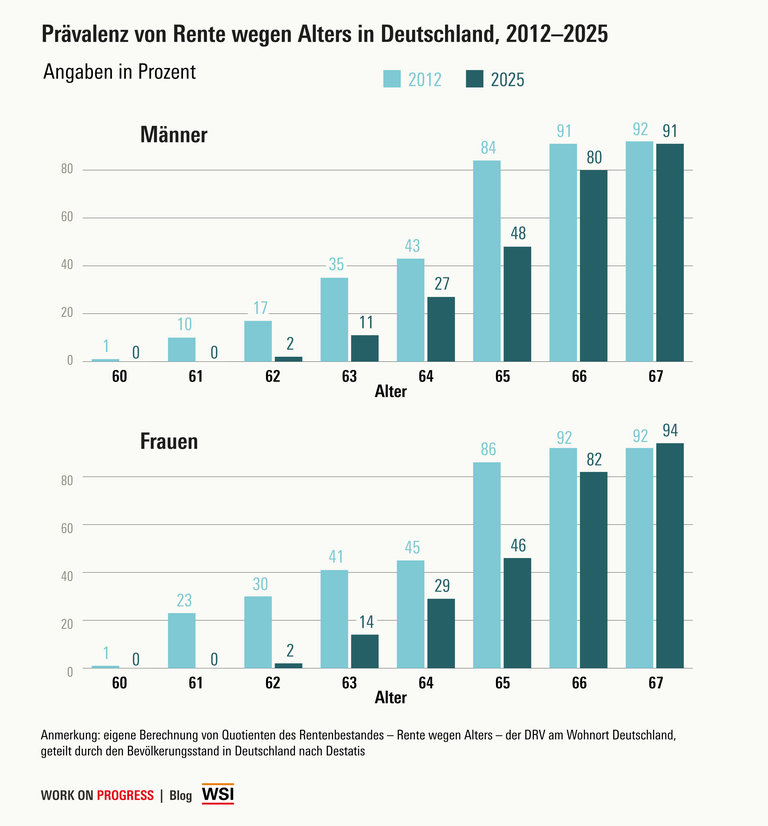
Die Ergebnisse zur Prävalenz von Altersrente nach Lebensalter sind jeweils für Männer und Frauen als Säulendiagramm dargestellt (Abbildung 1). Die Säulenlänge entspricht der Prävalenz in Prozent. Im Text wird teilweise auf die Zwischenjahre eingegangen, die in Bild und Zahl nicht dargestellt sind.
Quelle: WSI
Die 60- bis 62-Jährigen
Wie man Abbildung 1 entnehmen kann, gab es im Dezember 2025 im gesamten Altersrentenbestand keine Personen im Alter 60 oder 61.
Die jüngsten Männer und Frauen im Altersrentenbestand 2025 waren 62 Jahre alt. Für diese Menschen, die 2025 ihren 62. Geburtstag hatten, also den Jahrgang 1963, ist der Zustand Altersrente im Vergleich zu 2012, also dem Jahrgang 1950, für Männer von rund 17 auf rund 2 Prozent zurückgegangen, für Frauen von 30 auf knapp 2 Prozent. Hintergrund ist, dass nur noch relativ wenige Menschen im Alter 62 überhaupt zu einer Altersrente der DRV berechtigt sind: Schwerbehinderte (mit Rentenabschlägen) oder langjährig im Bergbau Beschäftigte.
Die 63-Jährigen
Männer bzw. Frauen, die 2025 ihren 63. Geburtstag hatten, also der Jahrgang 1962, nahmen die Altersrente zu rund 11 bzw. 14 Prozent in Anspruch. Im Jahr 2012, also beim Jahrgang 1949, war dies noch zu 35 bzw. 41 Prozent der Fall. Der Rückgang der Prävalenz beträgt 23 bzw. 26 Prozentpunkte. Er erfolgte hauptsächlich zwischen 2014 und 2020. Seitdem liegt bei den 63-Jährigen ein etwa gleichbleibend niedriges Niveau vor.
Das Alter 63 ist die Grenze, ab der die langjährig (35 oder mehr Jahre) Versicherten frühestmöglich zu einer Altersrente berechtigt sind. Dabei werden jedoch Abschläge in Höhe von 0,3 Prozent der Rente pro Monat des vorzeitigen Bezugs fällig. Außerdem entfallen bei einer Beendigung der Erwerbstätigkeit natürlich weitere Beiträge, die die Altersrente individuell noch erhöhen könnten. Allerdings wurden nach 2020 die Hinzuverdienstgrenzen abgebaut, ab 2023 sogar abgeschafft, sodass es attraktiv sein könnte, vorzeitig in Rente zu gehen und parallel (hoch) zu verdienen. Schüler und Seele (2026) zeigen bei langjährig und besonders langjährig Versicherten und Schwerbehinderten, dass es diese Fälle gibt. Ob dieser „Fehlanreiz“ – die Inanspruchnahme einer Rente bei gleichzeitiger Erwerbstätigkeit – quantitativ ins Gewicht fällt, ist eine andere Frage. Die Prävalenz der Altersrente von 11 bzw. 14 Prozent gibt einen Hinweis, dass die Inanspruchnahme der Altersrente bei den 63-Jährigen, ob nun mit oder ohne Zuverdienst, kein Massenphänomen ist.
Die 64-Jährigen
Menschen, die 2025 ihren 64. Geburtstag hatten, gehören dem Jahrgang 1961 an. Männer bzw. Frauen waren zu 27 bzw. 29 Prozent in Altersrente. Dies ist um 16 Prozentpunkte geringer als bei denen, die 2012 64 Jahre alt wurden (Jahrgang 1948), nämlich 43 bzw. 45 Prozent.
In dieser Altersgruppe mischen sich die Anspruchsberechtigungen von langjährig Versicherten, Schwerbehinderten, langjährig im Bergbau Beschäftigten und nun auch von besonders langjährig Versicherten. Die Grenze, ab der die besonders langjährig Versicherten (45 Jahre oder mehr) abschlagsfrei in Rente gehen können, beträgt für den Jahrgang 1961 64,5 Jahre. Da sich diese Altersgrenze weiter erhöht – sie bildet einen Abstand von zwei Jahren zur RAG – ist der seit 2015 beobachtbare Rückgang der Prävalenz bei den 64-Jährigen vermutlich noch nicht abgeschlossen.
Die 65-Jährigen
Bei den im Dezember 2025 65-Jährigen sprechen wir vom Jahrgang 1960. Diese Männer bzw. Frauen waren zu 48 bzw. 46 Prozent in Altersrente. Dies ist ein besonders starker Rückgang um 36 bzw. 40 Prozentpunkte gegenüber dem Jahrgang 1947, der 2012 65. Geburtstag feierte und zu 84 bzw. 86 Prozent in Altersrente war. Der Rückgang der altersspezifischen Prävalenz erfolgte bis 2022. Seitdem ist das Niveau etwa gleichbleibend.
Die 66-Jährigen
Bei den im Dezember 2025 66-Jährigen sprechen wir vom Jahrgang 1959. Diese Männer bzw. Frauen waren zu 80 bzw. 82 Prozent in Altersrente. Der Rückgang beträgt 11 Prozentpunkte gegenüber dem Jahrgang 1946, der 2012 66. Geburtstag feierte und zu 91 bzw. 92 Prozent in Altersrente war. Solange sich die RAG in den nächsten Jahren der 67 nähert, wird sich der Rückgang der Prävalenz von Altersrente unter den 66-Jährigen vermutlich noch fortsetzen.
Die Erkenntnisse aus der Analyse der altersspezifischen Prävalenz lassen sich wie folgt zusammenfassen: Seit 2012 gibt es im Alter 60 bis 66 sehr eindrückliche Rückgänge der Inanspruchnahme von Altersrente. Die Reform von Zugangsalter und Zugangsoptionen wirkt erheblich aufschiebend auf die Altersrente. Solange die RAG und die Altersgrenze für die besonders langjährig Versicherten ansteigt – dies ist im Rahmen der laufenden Reform bis 2031 der Fall – sind weitere Prävalenzrückgänge zu erwarten.
Die Sullivan-Methode zur Aufteilung der Lebenserwartung
Im Folgenden wird nun die beschriebene Prävalenz der Altersrente mit der Lebenserwartung in Beziehung gesetzt. Die Sullivan-Methode verknüpft die Prävalenz von Altersrente mit der Lebenserwartung, sodass sich die Lebenserwartung aufteilen lässt in eine Zeitdauer vor der Altersrente und eine Zeitdauer, die in Altersrente verbracht wird (Pattloch 2021 und 2024a). Die Methode, die Lebenserwartung in zwei Zustände zu splitten, wird in verschiedenen Fachgebieten genutzt, z.B. bei der gesunden Lebenserwartung (Jagger et al. 2014) und bei der Dauer des Erwerbslebens (z.B. Sulak et al. 2026).
Das Instrument zur Berechnung der Lebenserwartung heißt Sterbetafel. Es ist ein Rechenschema, das zumeist mit einem Anfangsbestand an Neugeborenen beginnt. Der Bestand reduziert sich mit aufsteigendem Alter immer weiter. Maßgeblich für dieses Reduzieren ist die Sterbewahrscheinlichkeit auf jeder Altersstufe. Die auf den Altersstufen zusammenkommende Lebenszeit wird summiert und am Schluss durch den Anfangsbestand dividiert. Dieser Durchschnittswert ist die Lebenserwartung von Neugeborenen. Es ist wichtig zu wissen, dass diese Maßzahl aus den empirischen Sterbedaten eines (meist dreijährigen) Zeitraumes gebildet wird – es stecken also keine Annahmen über die Zukunft darin. Die Lebenserwartung von Neugeborenen e(0) ist ein zusammenfassendes Maß der Sterblichkeit vom Alter 0 bis zum höchsten Alter. Die zusammengefasste Sterblichkeit ist – zugunsten der Anschaulichkeit – in Lebensjahre umgerechnet. Neugeborene erreichen dieses Lebensalter durchschnittlich nur, wenn die Sterblichkeit so bliebe wie im zugrunde liegenden Zeitraum.
Die Sterbetafeln von Destatis (2026b) werden für die vorliegende Analyse gekürzt: Weil Altersrente in Deutschland nicht vor dem Alter 60 beginnt, startet die Sterbetafel hier nicht mit Neugeborenen, sondern mit 60-Jährigen. Somit bleibt die Sterblichkeit zwischen 0 und 59 Jahren unbeachtet. Auf den Anfangsbestand von 60-Jährigen werden Stufe für Stufe die Sterbedaten der 60-Jährigen, der 61-Jährigen usw. angewendet. Auf jeder Altersstufe bis ins hohe Alter wird die Sterbetafel mit der jeweiligen altersspezifischen Prävalenz der Altersrente verknüpft. Die auf jeder Altersstufe anfallende Lebenszeit lässt sich mittels Prävalenz in einen Anteil mit und einen Anteil ohne Bezug von Altersrente zerlegen, abschließend summieren und auf den Anfangsbestand aufteilen. Derselbe Vorgang erfolgt in allen 14 Sterbetafeln der Zeiträume 2010/2012 bis 2023/2025: Die Sterblichkeit 2010/2012 wird mit der Prävalenz 2012 verknüpft … bis zur Sterblichkeit 2023/2025, die mit der Prävalenz 2025 verknüpft wird. (Die Prävalenz ist durchgängig die am jeweils „aktuellen Rand“.)
Ein gewisses methodisches Problem besteht darin, dass die Bevölkerung in Deutschland sich auch im hohen Alter nicht vollständig im Altersrentenbestand der DRV befindet. Im Alter 70 sind unter 10 Prozent der Menschen mit Wohnort in Deutschland nicht in einer Altersrente der DRV und treten dort offenbar niemals ein. Um diese Personen, die keinen Anspruch besitzen (oder erheben), aus dem Nenner Bevölkerung herauszurechnen, wird dieser Nenner in jedem Alter um einen Faktor verkleinert, der der Prävalenz im Alter 70 entspricht (Pattloch 2024a). Der Faktor variiert leicht nach Kalenderjahr und Geschlecht. Die auf diese Weise adjustierte Prävalenz beträgt im Alter 70 stets genau 100 Prozent.
Es entstehen über den gesamten Zeitraum 14 Messpunkte. Jeder davon gibt eine zusammenfassende Auskunft über die im betreffenden Zeitraum bzw. Berichtsjahr vorgefundene Sterblichkeit ab 60 Jahren und die Prävalenz von Altersrente.
Ergebnisse der Aufteilung der Lebenserwartung
Quelle: WSI
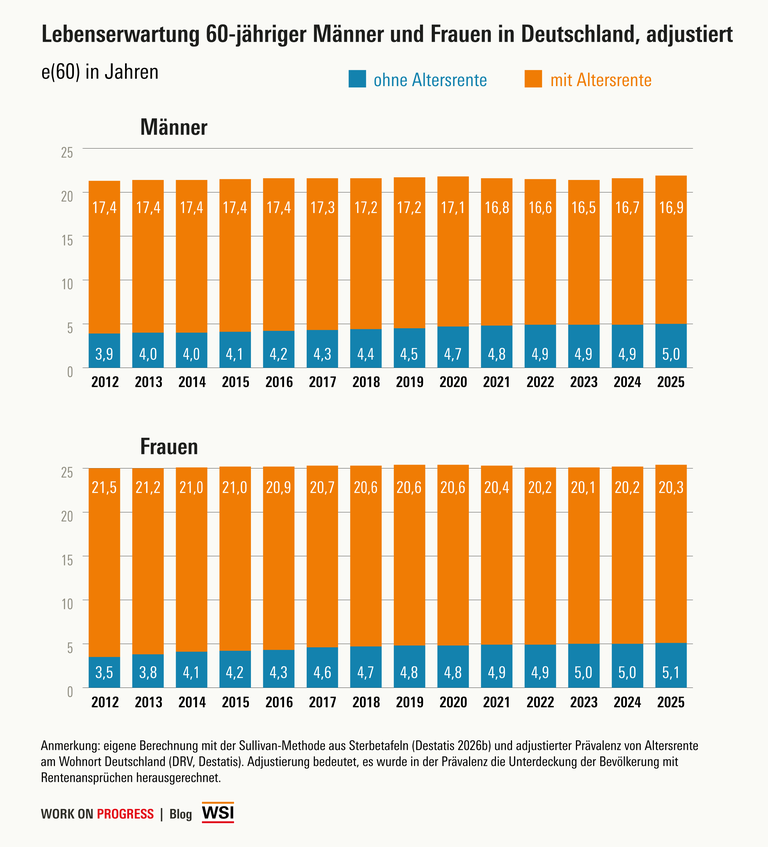
In der Abbildung 2 entspricht die gesamte Balkenlänge jeweils der Lebenserwartung e(60). Sie ist die Summe aus der Dauer ohne und der Dauer mit Altersrente. Jede Dauer wird in der Abbildung 2 in Jahren mit einer Nachkommastelle dargestellt. Im Text werden Differenzen in gerundeten Monaten berichtet, um die Lesbarkeit zu unterstützen.
Wie aus der Abbildung 2 hervorgeht, wächst der blaue Anteil der Lebenserwartung – der Anteil ohne Altersrente – im Zeitverlauf an. Dieser Aufschub von Altersrente beträgt im gesamten Zeitraum 14 Monate bei Männern und 19 Monate bei Frauen. Der Anteil mit Altersrente, in Orange dargestellt, ist mit 16,9 Jahren bei Männern und 20,3 Jahren bei Frauen im aktuellen Jahr 2025 sichtlich kürzer als 2012. Der Tiefpunkt der Dauer von Altersrente – 16,5 Jahre bei Männern und 20,1 Jahre bei Frauen – lag pandemiebedingt im Jahr 2023 (berechnet auf Basis der Sterbetafel 2021/2023, die eine erhöhte Sterblichkeit und damit kürzere Lebenserwartung widerspiegelt).
Weil e(60) im gesamten Zeitraum nur um 7 Monate bei Männern und 4 Monate bei Frauen anstieg, resultiert ein Rückgang der Dauer von Altersrente. Dieser Rückgang beträgt 7 Monate bei Männern und 15 Monate bei Frauen.
Diskussion
Wir haben also schon eine Reform, und diese erweist sich als sehr wirksam. Die Verkürzung der Bezugsdauer – minus 7 Monate bei Männern und sogar minus 15 Monate bei Frauen – stellt eine erhebliche Einbuße an Zeit im Ruhestand dar.
Wenn man Altersrente als eine wesentliche soziale Errungenschaft ansieht, dann erkennt man unschwer einen Rückbau, einen Verlust an Wohlstand durch die laufende Reform. Mit wissenschaftlichen Mitteln wie Prävalenz und Sullivan-Methode ist die Beteiligung älterer Menschen am Wohlstand der Gesellschaft in jedem Berichtsjahr aufs Neue messbar. Mit wissenschaftlichen Mitteln kann allerdings nicht festgestellt werden, wie diese Beteiligung gestaltet werden soll. Die Gestaltung ist Aufgabe der Politik.
Als die aktuell laufende Reform im Jahr 2007 durch das RV-Altersgrenzenanpassungsgesetz beschlossen wurde (Bundesgesetzblatt 2007), gehörte die Netto-Verkürzung der Bezugsdauer von Altersrenten nicht zu den Zielen. Nach den damaligen Erfahrungen langfristig wachsender Lebenserwartung schien es vertretbar, die RAG längerfristig um einen Monat, später zwei Monate, pro Geburtsjahrgang anzuheben und einige Optionen der Frühverrentung zu streichen. Mittlerweile läuft die Anhebung der RAG der Entwicklung der Lebenserwartung voraus, es resultiert eine kürzere Bezugsdauer, wie in diesem Beitrag belegt wird. Die Reform ist offenbar vorfristig und übererfüllend wirksam. Die rückläufige Dauer des Rentenbezuges wird jedoch nicht erkannt, obwohl die Bundesregierung alle vier Jahre einen Bericht zur Anhebung der RAG auf 67 Jahre vorlegt, zuletzt im Jahr 2022. Obwohl lesenswert und materialreich, werden darin u.a. Kennzahlen verwendet, die zur Evaluation der Anhebung der RAG ungeeignet sind. Der Sozialbeirat formuliert in seinem Gutachten: „… nur bedingt aussagekräftig ist die durchschnittliche Rentenbezugsdauer. Diese zeigt die Rentenbezugsdauer von Personen, die in der Vergangenheit unter teilweise völlig anderen arbeitsmarktpolitischen und rentenrechtlichen Voraussetzungen in Rente gegangen sind“ (Bundesregierung 2022, S. 127). In Pattloch 2021, 2024a und 2024b wird erläutert, dass auch das durchschnittliche Zugangsalter in die Altersrente, eine besonders häufig zitierte Kennzahl, den tatsächlich erfolgten Aufschub der Altersrente nicht korrekt quantifizieren kann.
Während die Reform unangefochten weiter läuft, wächst bei den Betroffenen die Last eines verlängerten Erwerbslebens, die nicht durch eine sinkende Sterblichkeit kompensiert wird. Es ist wahrscheinlich, dass sich die Bezugsdauer von Altersrenten bis 2031 weiter verkürzen wird, aus folgender Überlegung heraus: Die RAG wird bis dahin planmäßig angehoben, und zwar gegenüber dem hier betrachteten Jahr 2025 um 10 Monate insgesamt (das sind je zwei Monate pro Kalenderjahr/Geburtsjahrgang). Um dem absehbaren Aufschub der Altersrente standzuhalten, müsste auch e(60) um mindestens 10 Monate ansteigen, das sind 2 Monate pro Jahr. Ein so starker Anstieg der Lebenserwartung wurde jedoch in Deutschland zuletzt in den Nullerjahren beobachtet. Die in der Sterbetafel 2023/2025 eben erkennbare Erholung von der pandemiebedingten Übersterblichkeit lässt nicht auf den benötigten Zuwachs schließen, am wenigsten bei den Frauen.
Und nun die Alterssicherungskommission
Als ob es nicht schon genug wäre, legte die Alterssicherungskommission (ASK 2026) 33 Empfehlungen zur nächsten Reform vor. Drei dieser Empfehlungen (Nummer 5, 6 und 8) richten sich auf das Alter beim Rentenzugang:
- Anhebung der Regelaltersgrenze zwischen 2031 und 2041 um etwa sechs Monate von 67 auf 67,5 Jahre
- Abschaffung der Rente für besonders langjährig Versicherte. (Diese Rente kann bisher zwei Jahre vor der RAG abschlagsfrei in Anspruch genommen werden)
- Anhebung der Altersgrenze bei der (mit Abschlägen verbundenen) Rente für langjährig Versicherte von 63 auf zunächst 64 Jahre, also Schaffung eines Abstandes von jeweils drei Jahren zur RAG
Unbegründete Eile
Die drei Empfehlungen werden als besonders wichtig und eilig präsentiert. Einen sachlichen Grund dafür gibt es nicht! Es geht explizit darum, nach der Erreichung der RAG 67 mit dem Jahrgang 1964 dem direkt folgenden Jahrgang 1965 bereits die nächsten Verschärfungen aufzuerlegen, ohne eine Pause eintreten zu lassen. Altersgrenzen lassen sich nur dann verfassungskonform verschieben, wenn man dies den Betroffenen mit einem zeitlichen Vorlauf ankündigt. Der Vorlauf bei einer Anhebung der Regelaltersgrenze sollte mindestens fünf Jahre betragen (ASK 2026, S. 23).
Die Kommission begründet den Vorschlag zur Anhebung der RAG aufs Neue mit der steigenden Lebenserwartung. Dabei wird die Grenze von 67 von der Kommission als selbstverständlicher Startpunkt angesehen. Der vorliegende Beitrag stellt jedoch bereits die Verhältnismäßigkeit der 67 in Frage. Wir haben außerdem das Problem, dass eine Regelung beschlossen werden soll, die nicht auf empirischer, sondern auf prognostizierter Lebenserwartung beruht. Zwei Drittel des Zuwachses an Lebenserwartung sollen die RAG erhöhen – das Erwerbsleben verlängern – und ein Drittel des Zuwachses soll die Rentenbezugsdauer erhöhen. „Dadurch würde das heutige Verhältnis der bedingten Lebenserwartung bei Renteneintritt (ca. 20 Jahre) zur durchschnittlichen Dauer der Erwerbsphase (ca. 40 Jahre) etwa konstant gehalten“ (ASK 2026, S. 22). Es besteht also (erneut) nicht die Absicht, die Bezugsdauer zu verkürzen, und die Kommission spricht sich für eine empirische Überprüfung aus. Das sollte uns jedoch keinesfalls beruhigen, denn bei der laufenden Reform klappt beides nicht! Es sollte – aktuell und in Zukunft – unbedingt transparent gemacht werden, unter welchen Bedingungen der Gesetzgeber verpflichtet wäre, die Anhebung der RAG zu stoppen oder sogar rückgängig zu machen. Nicht-wissen-Wollen, Nicht-eingreifen-Können, das sind die Befürchtungen, die man bezüglich des ersten der drei Vorschläge der Kommission haben sollte.
Nach einem weiteren Vorschlag der Kommission sollen 45 Beitragsjahre zukünftig nicht mehr zu einer vorgezogenen abschlagsfreien Rente berechtigen. Die Empfehlung, die offenbar Vorarbeiten von Grimm et al. 2025 aufgreift (ASK 2026 enthält keine Quellenangaben), zielt darauf ab, die Honorierung der Lebensleistung aufzugeben und durch Härtefallprüfungen zu ersetzen (ASK 2026, S. 24). Auch hier stößt Wissenschaft schnell an ihre Grenzen, denn es gibt keinen wissenschaftlichen Weg festzustellen, ob einer Zielgruppe ein Bonus – die abschlagsfreie Rente zwei Jahre vor der RAG – entzogen werden soll. Die Zielgruppe lässt sich soziodemografisch als eine Mittelschicht beschreiben, der es durchschnittlich nicht allzu schlecht geht (z.B. Bach et al. 2026). Das überrascht eigentlich nicht, denn passable Gesundheit und passable Jobs gehören im Allgemeinen bereits zu den Voraussetzungen eines langen Erwerbslebens. Daraus sollte nicht abgeleitet werden, dass, wer so lange gearbeitet habe, dies ruhig auch noch zwei Jahre länger tun könne.
Frauen waren 2025 mit 44,7 Prozent unter den Zugängen in diese Rentenart vertreten (Deutscher Bundestag 2026, S. 66). Frauen sind somit allgemein etwas unterrepräsentiert, dies jedoch deutlich in Westdeutschland, nicht so in Ostdeutschland. Der Anteil der Zugänge in die Altersrente für besonders langjährig Versicherte an allen Altersrentenzugängen 2021 betrug bei Männern in Ost- bzw. Westdeutschland 43 bzw. 35 Prozent und bei Frauen in Ost- bzw. Westdeutschland 34 bzw. 25 Prozent (Bundesregierung 2022, S. 24).
Noch 2022 wurde diese Form der Altersrente folgendermaßen evaluiert: „Die Regelungen zur Altersrente für besonders langjährig Versicherte werden weiterhin als angemessen und sachgerecht eingestuft. Die Altersrente für besonders langjährig Versicherte ermöglicht es den rentennahen Jahrgängen, die noch unter weitaus schwereren Bedingungen Erwerbs- und Familienarbeit geleistet haben, als es heute der Fall ist, früher abschlagsfrei in Altersrente zu gehen. Die Entwicklung der Zugangszahlen bewegt sich im erwarteten Rahmen“ (Bundesregierung 2022, S. 26). Der Koalitionsvertrag von 2025 bestätigte: „Ein abschlagsfreier Renteneintritt nach 45 Beitragsjahren wird auch künftig möglich bleiben“ (zitiert nach Deutscher Bundestag 2026, S. 66).
Ein alternatives Ziel wäre es, die besonders langjährig Versicherten in der Erwerbstätigkeit zu halten, ohne ihnen den Bonus – die Anerkennung der Lebensleistung – zu entziehen. Weber (2026) weist darauf hin, dass die bisherige Regelung tatsächlich einen Fehlanreiz setzt, die Altersrente vorzuziehen, weil der Bonus nur in Form von Abschlagsfreiheit genutzt werden kann. Weber macht Vorschläge, den Fehlanreiz so zu korrigieren, dass beim Aufschieben der Altersrente der Bonus nicht verfällt.
Das Paket aufschnüren
Der Bericht der Kommission stellt die 33 Empfehlungen als Gesamtkonzept dar, in dem manche Maßnahmen zusammenwirken, sodass sie gemeinsam umzusetzen seien (ASK 2026, S. 6). Gemeint ist: Die Einsparungen aus den Empfehlungen 5, 6 und 8 sollen dazu beitragen, das Geld zu beschaffen, das man in die Kapitalrente stecken will.
Einige Wortführende haben versucht, aus dem „Gesamtkonzept“ einen Anspruch auf Unangreifbarkeit abzuleiten. Das jedoch widerspricht wissenschaftlichen und demokratischen Gepflogenheiten. Hier hilft uns vielmehr der Satz: „Zu einzelnen Empfehlungen gab es teilweise abweichende Meinungen." (ASK 2026, S. 6) Das macht etwas Hoffnung, dass die Empfehlungen 5, 6 und 8, wie alle anderen auch, einzeln auf den Prüfstand kommen und dementsprechend einzeln scheitern können.
Anmerkung der Autorin
Ich danke Jürgen Hofmann, DRV, sehr herzlich für die Bereitstellung der Bestandszahlen am Wohnort Deutschland. Ich teile die Daten, Methoden und Ergebnisse sehr gern und freue mich über entsprechende Anfragen nach Material oder Fortbildung.
Quellen
ASK (Alterssicherungskommission) (2026): Empfehlungen der Alterssicherungskommission. Herausgeber: Alterssicherungskommission, c/o Bundesministerium für Arbeit und Soziales, Stand Juni 2026.
Bach S., Geyer J., Haan P., Harder L. (2026): Abschaffung der abschlagsfreien Frühverrentung. Analyse der fiskalischen Einsparungen und Beschäftigungseffekte. Hg. Bertelmann Stiftung. Gütersloh.
Bundesgesetzblatt (2007): RV-Altersgrenzenanpassungsgesetz.
Bundesregierung (2022): Vierter Bericht der Bundesregierung gemäß § 154 Abs. 4 Sechstes Buch Sozialgesetzbuch zur Anhebung der Regelaltersgrenze auf 67 Jahre.
Deutsche Rentenversicherung Bund (2026): Sonderauswertung der Statistik des Rentenbestandes. Persönliche Kommunikation.
Deutscher Bundestag (2026): Schriftliche Fragen mit den in der Woche vom 13. Juli 2026 eingegangenen Antworten der Bundesregierung. Drucksache 21/7180.
Grimm V., Haucap J., Kolev S., Wieland V. (2025): Die gesetzliche Rentenversicherung: Diagnose und Therapie im Jahr 2025. Impulspapier des Beraterkreises für evidenzbasierte Wirtschaftspolitik der Bundesministerin für Wirtschaft und Energie.
Jagger C., van Oyen H., Robine J.-M. (2014): Health Expectancy Calculation by the Sullivan Method: A Practical Guide (4th edition).
Pattloch, D. (2021): Altersrente: Innovative Kennzahlen zur Beschreibung von Beginn und Dauer von Rente 2012 – 2018. Sozialer Fortschritt 70(9): 549-568.
Pattloch D. (2024a): Was bringt die Anhebung des gesetzlichen Rentenalters? Beginn und Dauer von Rente in Deutschland: Analysen mit der Sullivan-Methode. easy_social_sciences. 2024(Mixed 3): 1-12.
Pattloch, D. (2024b): Das Zugangsalter in die gesetzliche Rente: Eine Richtigstellung. WSI-Blog-Serie Mythen der Sozialpolitik, Teil 4.
Schüler RM, Seele S. (2026): Wegfall der Hinzuverdienstgrenze. Wie hat sich das Renteneintrittsverhalten seit 2023 verändert?, Gutachten unter Zuwendung vom Forschungsnetzwerk Alterssicherung (FNA) Deutsche Rentenversicherung Bund, IW-Report, Nr. 29, Köln / Berlin.
Sulak H., Dudel C., Loichinger E., Klüsener S. (2026): Trends in Working Life Expectancy and Untapped Employment Potential in an Ageing Population: The Case of Germany. European Journal of Population 42, 14 (2026).
Statistisches Bundesamt (Destatis) (2026a): Bevölkerungsstand.
Statistisches Bundesamt (Destatis) (2026b): Periodensterbetafeln.
Weber E. (2026): Eine Rentenreform fürs Weiterarbeiten. IAB Debattenbeiträge 20. März 2026.
Zurück zum WSI-Blog Work on Progress
Autorin
Dr. Dagmar Pattloch ist Soziologin und Gesundheitswissenschaftlerin. Der Beitrag entstand unabhängig vom Arbeitsplatz und gibt allein die Position der Autorin wieder.
Pattloch.dagmar@posteo.de


